Poradnik · 29.10.2026
Wkład własny do kredytu hipotecznego: jak go wykazać?
Jak wykazać wkład własny do kredytu hipotecznego? Poznaj przykłady dokumentów dla oszczędności, darowizny i działki oraz zasady wniesienia wkładu.
Czym jest wkład własny do kredytu hipotecznego?
Wkład własny to Twój udział w finansowaniu nieruchomości. Przy zakupie mieszkania jest częścią ceny przekazywaną sprzedającemu. Przy budowie domu może obejmować również wartość działki oraz już poniesione, udokumentowane koszty inwestycji.
Sposób wykazania wkładu zależy od jego formy. Inne materiały przygotujesz dla oszczędności, inne dla darowizny lub działki. Poniżej znajdziesz punkt wyjścia do zebrania dokumentów przed wnioskiem o kredyt hipoteczny.
Jak wykazać wkład własny – checklista organizacyjna
Rozdziel trzy pytania: ile środków posiadasz, skąd pochodzą oraz czy zostały już wniesione do transakcji lub budowy. Stan rachunku, darowizna od rodziców i przelew zadatku dotyczą różnych części przygotowania wkładu.
| Forma wkładu | Przykładowe materiały do przygotowania | Co potwierdzić w banku? |
|---|---|---|
| Oszczędności na rachunku | Zestawienie posiadanych środków, np. na podstawie wyciągu lub salda rachunku. | Jaki dokument i z jakiego dnia bank przyjmie jako potwierdzenie środków? |
| Darowizna | Umowa darowizny i potwierdzenie przekazania pieniędzy; potwierdzenie zgłoszenia podatkowego, gdy jest wymagane. | Jak wykazać pochodzenie środków w Twojej sytuacji? |
| Wpłacony zadatek lub zaliczka | Potwierdzenie zapłaty oraz umowa, do której odnosi się wpłata. | Czy wpłacona kwota zostanie zaliczona do wymaganego wkładu? |
| Działka pod budowę | Operat szacunkowy, czyli wycena rzeczoznawcy, oraz informacje o stanie prawnym i hipotekach w księdze wieczystej. | Jaką wartość działki bank uwzględni i czy zaakceptuje jej obciążenia? |
| Poniesione koszty budowy | Faktury za wykonane prace i zakupione materiały związane z kredytowaną inwestycją. | Które nakłady bank zaliczy i jak je rozliczy? |
To pomoc w przygotowaniu rozmowy, nie jednolita lista wymagań wszystkich banków. Przykłady dotyczące darowizny opisuje poradnik dokumentacyjny BOŚ, a działki, wpłat i nakładów budowlanych – jego omówienie form wkładu. Ostateczny zestaw oraz terminy przedstawienia dokumentów wynikają z warunków wybranego banku.
Ile wkładu własnego potrzeba i jak rozumieć LtV?
LtV określa stosunek kwoty kredytu do wartości nieruchomości przyjętej przez bank jako zabezpieczenie. Bank weryfikuje tę wartość i wykorzystuje ją jako punkt odniesienia przy ustalaniu kwoty finansowania.
LtV = kwota kredytu / wartość nieruchomości przyjęta przez bank × 100%
Rekomendacja S KNF wskazuje poziom LtV do 80% lub warunkowo do 90%, jeśli część kredytu ponad 80% wartości zabezpieczenia ma odpowiednie dodatkowe zabezpieczenie. Gdy cena zakupu jest równa wartości przyjętej przez bank, odpowiada to wkładowi wynoszącemu odpowiednio 20% lub 10%.
Bank ustala jednak własne minimalne wymagania. Nie zakładaj więc, że 10% wystarczy w każdym banku. Różnicę pokazują informacje opublikowane przez dwie instytucje:
| Bank | Opisany wymagany wkład |
|---|---|
| BNP Paribas | Minimum 20% |
| BOŚ | Minimum 10%, z dodatkowym zabezpieczeniem spłaty |
Cena zakupu to kwota należna sprzedającemu. Wartość zabezpieczenia służy natomiast bankowi do obliczenia LtV. Rozróżnienie tych wielkości pokazują dwa hipotetyczne modele:
- Cena i wartość przyjęta przez bank: 600 000 zł. Wkład 10% wynosi 60 000 zł, a kredyt 540 000 zł. Przy wkładzie 20% są to odpowiednio 120 000 zł i 480 000 zł.
- Cena: 600 000 zł, wartość zabezpieczenia: 550 000 zł, limit LtV: 80%. Obliczenie 550 000 zł × 80% daje maksymalnie 440 000 zł kredytu według samego tego limitu. Luka do ceny wynosi 160 000 zł.
To wyłącznie ilustracje arytmetyczne, nie dane rynkowe, przypadki klientów ani oferta. Nie uwzględniają zdolności kredytowej i dodatkowych kosztów. Wymagany wkład oraz osobną rezerwę na koszty uwzględnij oddzielnie w swoim budżecie.
Co bank może uznać za wkład własny?
Poza oszczędnościami mogą to być środki z bezzwrotnej darowizny, działka pod kredytowaną budowę, wpłacony zadatek lub zaliczka oraz udokumentowane nakłady na budowę. Bank określa, które formy przyjmuje. Zadatek uznany za część wkładu nie jest dodatkową kwotą ponad ten wkład – uwzględnij go w rozliczeniu już dokonanych wpłat.
Planowany remont nie jest tym samym co już poniesione wydatki budowlane. BOŚ wskazuje, że planowane koszty remontu zazwyczaj nie są wkładem przy zakupie mieszkania. Inaczej mogą zostać potraktowane materiały już kupione do budowy domu, których zakup potwierdzają faktury.
W dokumentacji oddziel więc planowane wydatki od kosztów, które rzeczywiście już poniosłeś.
Działka jako wkład własny przy budowie domu
Wartość działki pod kredytowaną budowę może zostać zaliczona do wkładu własnego. Wycenę gruntu i ocenę jego obciążeń traktuj jednak jako dwie osobne kwestie.
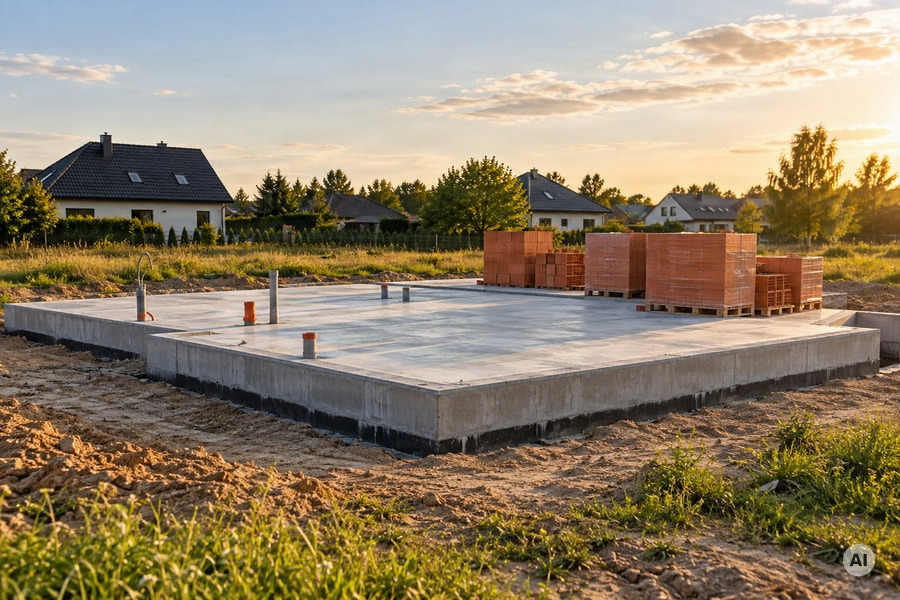
BOŚ wskazuje na potrzebę operatu szacunkowego. Zgodnie z Rekomendacją S KNF bank powinien zweryfikować założenia wyceny i na tej podstawie ustalać wartość zabezpieczenia do obliczenia kwoty kredytu.
Obciążenie hipoteką wymaga osobnego sprawdzenia. Rekomendacja S przewiduje, że bank ocenia, jaka część wartości obciążonego gruntu może zostać uznana za wkład. BNP Paribas podaje natomiast, że przy budowie systemem gospodarczym działka stanowiąca wkład nie może być obciążona hipoteką. BOŚ wskazuje, że grunt nie powinien być obciążony hipoteką ani istotnymi ograniczeniami w księdze wieczystej. Warunków jednego banku nie należy więc przenosić na pozostałe.
Przed zamówieniem operatu sprawdź wymagania wybranego banku dotyczące wyceny i akceptacji działki.
Pochodzenie pieniędzy na wkład własny
Pożyczka od rodziny nie zastępuje własnych środków na wkład. Rekomendacja S KNF wskazuje, że bank powinien upewnić się, iż pieniądze przeznaczone na ten cel nie pochodzą z kredytu, pożyczki lub dotacji. Rekomendacja przewiduje jednak odrębne zasady dla ustawowych programów wsparcia, w których wkład może pochodzić z innych źródeł.
Darowizna od bliskich jest bezzwrotna i może stanowić źródło wkładu. Jeżeli przekazane przez rodzinę pieniądze trzeba oddać, jest to pożyczka, a nie darowizna. Sam wpływ na rachunek nie zmienia tego rozróżnienia.
Do dokumentacji darowizny przygotuj umowę i potwierdzenie przekazania środków. BOŚ wymienia takie materiały w swoim poradniku; wskazuje też, że może być potrzebne potwierdzenie zgłoszenia do urzędu skarbowego.
Formalności podatkowe są odrębne od wymagań banku. Przy korzystaniu ze zwolnienia dla najbliższej rodziny, np. przy darowiźnie od rodziców, co do zasady trzeba złożyć SD-Z2 w ciągu 6 miesięcy od otrzymania pieniędzy oraz udokumentować ich otrzymanie na własny rachunek bankowy, w SKOK lub przekazem pocztowym.
Zgłoszenie nie jest potrzebne m.in. wtedy, gdy wartość nabyć od tej samej osoby nie przekracza 36 120 zł, z uwzględnieniem roku otrzymania ostatniej darowizny i pięciu poprzednich lat. Nie składa się go również, gdy umowę darowizny albo oświadczenie darczyńcy sporządzono w formie aktu notarialnego. Szczegółowe warunki i wyjątki znajdziesz w aktualnym poradniku Ministerstwa Finansów.
Kiedy trzeba wnieść i udokumentować wkład?
Złożenie wniosku i uruchomienie kredytu, czyli jego wypłata, to różne etapy. BNP Paribas opisuje kolejność: wniosek z dokumentami, analiza i decyzja, podpisanie umowy oraz wypłata zgodnie z jej warunkami.
Przygotowania uporządkuj w trzech krokach:
-
Przy wniosku sprawdź listę dokumentów. Oddziel dokumentację dochodów od materiałów dotyczących posiadania i pochodzenia wkładu. Zapisz, co składasz teraz, a co trzeba dostarczyć przed wypłatą.
-
Przed wypłatą rozlicz wkład. Przy zakupie mieszkania pieniądze przekazujesz sprzedającemu jako część ceny. BOŚ wskazuje, że zwykle następuje to przed wypłatą kredytu. Termin i sposób potwierdzenia wpłaty sprawdź w warunkach swojego finansowania.
-
Przy transzach sprawdź harmonogram. Transze to części kredytu wypłacane etapami. Rekomendacja S KNF przewiduje wniesienie wkładu najpóźniej w momencie uruchomienia kredytu, a przy transzach dopuszcza jego proporcjonalne wnoszenie do wypłacanych kwot. Konkretny harmonogram ustalasz z bankiem.
Pozostałą dokumentację uporządkujesz z naszym poradnikiem o dokumentach do kredytu hipotecznego.
FAQ – wkład własny a uzyskanie kredytu
Czy wymagany wkład własny wystarczy do otrzymania kredytu?
Nie. Samo zgromadzenie wymaganej kwoty nie zapewnia finansowania. Bank podejmuje decyzję po analizie kredytowej i ocenie zdolności kredytowej, czyli możliwości terminowej spłaty kredytu wraz z odsetkami. Wkład własny i zdolność kredytową trzeba więc rozpatrywać osobno.
Przygotowując się do kredytu hipotecznego, uwzględnij obie kwestie. Do wstępnych obliczeń możesz wykorzystać nasze kalkulatory rat lub zdolności. Potraktuj wynik jako pomoc w planowaniu, bez zakładania, że potwierdza możliwość otrzymania kredytu.
Czy rodzinny kredyt mieszkaniowy pomaga przy braku wkładu?
Może pomóc osobom, które mają zdolność kredytową i spełniają warunki programu. Brakujący wkład może zastąpić gwarancja Banku Gospodarstwa Krajowego (BGK) zabezpieczająca część kredytu. Nie jest to bezzwrotna wypłata pieniędzy dla kupującego – kredytobiorca nadal spłaca kredyt. Gwarancji nie należy też mylić z odrębną spłatą rodzinną przewidzianą w programie.
Wniosek z wymaganymi oświadczeniami składasz w banku uczestniczącym w programie. Warunki dotyczą m.in. sytuacji mieszkaniowej gospodarstwa domowego i limitów ceny kupowanego mieszkania. Sprawdź oficjalne informacje o rodzinnym kredycie mieszkaniowym. Sama gwarancja nie zastępuje oceny zdolności kredytowej.
Jeśli chcesz uporządkować przygotowania, porozmawiaj z nami o indywidualnej liście dokumentów i pytań do banku, z uwzględnieniem Twojego dochodu, nieruchomości oraz planowanej formy wkładu.